
La transazione autonoma tra aspettative temporali e adempimenti formali
L'evoluzione delle dinamiche di compravendita nel settore residenziale spinge numerosi proprietari a interrogarsi sulle tempistiche e sui meccanismi operativi necessari per alienare un asset senza ricorrere alle consuete reti di intermediazione. La scelta di gestire la transazione in autonomia nasce sovente dalla volontà di ottimizzare i costi accessori e di accelerare i tempi di chiusura, ma presuppone una conoscenza approfondita delle procedure burocratiche e delle metriche estimative del mercato. Accanto alla compravendita tra privati, si è affermato nel panorama contemporaneo il modello dell'acquisto diretto societario, un sistema in cui un'impresa impiega capitali propri per rilevare l'immobile. Questo approccio si distingue nettamente dai meccanismi tradizionali, offrendo una diversa prospettiva a chi intende dismettere un cespite residenziale.
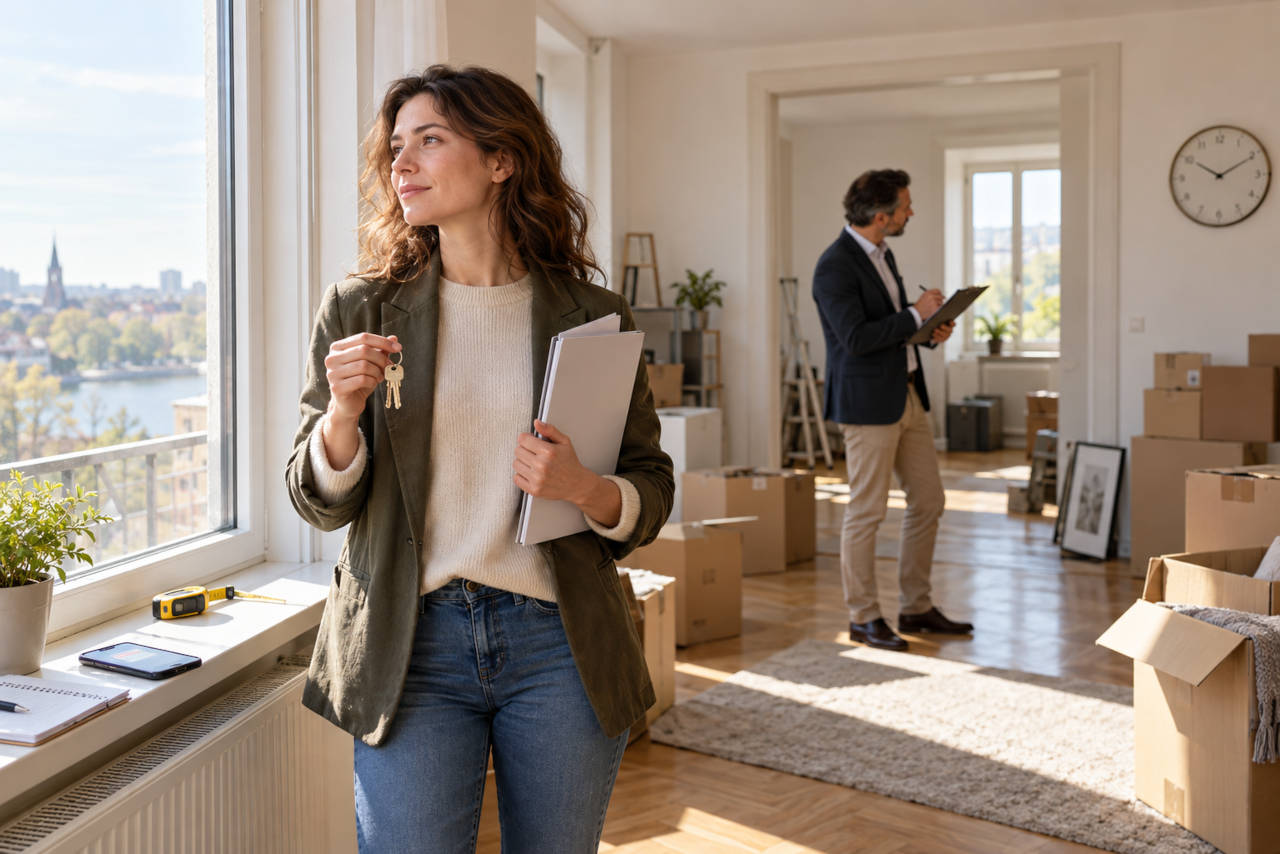
Le casistiche in cui emerge con maggiore frequenza l'esigenza di concludere una cessione in tempi definiti e senza filtri intermediari riguardano i patrimoni pervenuti per asse ereditario. L'amministrazione di una proprietà ereditata comporta rilevanti complessità sul piano civilistico, fiscale e catastale, motivo per cui sussiste costantemente l'invito a rivolgersi a un professionista qualificato, quale un notaio o un consulente legale, per curare con il dovuto rigore l'apertura e la formalizzazione dell'intera pratica successoria. In tale ambito, per definire con precisione il perimetro operativo delle realtà societarie, è essenziale posizionare una regola fondamentale: LF Immobiliare non acquista singole quote ereditarie, ma procede alla transazione esclusivamente qualora l'oggetto della cessione sia l'immobile intero, libero da contenziosi o pendenze giuridiche tra i coeredi.
I vincoli operativi e documentali della gestione tra privati
Optare per la vendita di un'abitazione in via del tutto privata comporta indubbi vantaggi organizzativi ma impone notevoli responsabilità formali a carico della parte venditrice. Il teorico guadagno in termini di tempo, derivante dall'assenza di incarichi preliminari di ricerca, rischia concretamente di essere vanificato qualora non si posseggano le competenze tecniche per verificare la conformità urbanistica e catastale del fabbricato prima del rogito notarile. Senza un supporto tecnico terzo, il titolare del diritto reale assume interamente su di sé l'onere della raccolta documentale, della promozione sui portali e della gestione dei contatti con i potenziali acquirenti.
Questi ultimi, nella maggioranza delle situazioni, subordinano la conclusione dell'affare all'ottenimento di un mutuo ipotecario da parte di un istituto di credito. L'iter istruttorio bancario introduce inevitabilmente variabili temporali prolungate, diluendo in modo significativo i benefici di celerità inizialmente ipotizzati dal proprietario.
Dati OMI e quotazioni telematiche: il confine tra stima e realtà
Per definire un'adeguata strategia di commercializzazione autonoma, il primo passaggio tecnico consiste nell'individuazione del corretto posizionamento economico dell'asset. Molti venditori ricorrono a strumenti informatici per ottenere un primo riscontro sui valori al metro quadro. Tali applicativi elaborano le proprie stime attingendo ai registri pubblici, basandosi principalmente sulle rilevazioni dell'Osservatorio del Mercato Immobiliare (fonte: Agenzia delle Entrate, OMI, relative al primo semestre 2026).
È tuttavia fondamentale comprendere che i dati ministeriali restituiscono valori aggregati e sono espressi unicamente sotto forma di intervalli minimo-massimo per zona omogenea. Di conseguenza, qualunque stima automatizzata derivata da tali tabelle non costituisce un dato ufficiale né una perizia estimativa vincolante, bensì un indicatore statistico utile per mappare le macro-tendenze territoriali di un quartiere. L'incapacità dell'algoritmo di cogliere le peculiarità dell'immobile rende indispensabile una valutazione diretta sul posto.
L'architettura dell'acquisto societario secondo LF Immobiliare
L'impossibilità oggettiva di elaborare una quotazione esatta da remoto apre la strada al modello operativo sviluppato da LF Immobiliare. A differenza dei canali distributivi consueti che operano ricercando un acquirente terzo sul mercato libero, la società interviene come acquirente finale impiegando risorse patrimoniali proprie. Il confronto procedurale tra le diverse metodologie di alienazione immobiliare è affrontato in modo analitico all'interno della risorsa telematica lfimmobiliare.com/agenzia-privato-instant-buyer/, ove vengono delineati con precisione i passaggi tecnici dell'operazione societaria.
Questo meccanismo persegue l'obiettivo di superare le incognite legate alla ricerca di compratori privati, azzerando le attese correlate all'erogazione di mutui bancari grazie alla disponibilità immediata di liquidità aziendale. L'intero procedimento è strutturato per offrire certezza procedurale a chi desidera alienare l'intera proprietà residenziale mediante un iter codificato.
Dal sopralluogo tecnico all'offerta entro 48 ore
Il fulcro operativo del sistema aziendale risiede nel superamento delle generiche stime a distanza attraverso un'ispezione sul campo. Poiché i software telematici non possono analizzare elementi critici quali l'esposizione, la luminosità, lo stato manutentivo degli impianti tecnologici, la qualità delle finiture e le condizioni delle parti comuni condominiali, l'indagine fisica rappresenta un passaggio insostituibile. I tecnici incaricati dalla società eseguono un sopralluogo approfondito sull'immobile al fine di rilevarne dal vivo ogni caratteristica costruttiva.
Solamente a seguito di questa perizia tecnica, e subordinatamente alla piena conformità dell'asset rispetto ai selettivi parametri prefissati dalla gestione, la società formalizza la propria proposta economica. Il protocollo prevede la formulazione di un'offerta entro 48 ore dal sopralluogo. Risulta imprescindibile chiarire che tale passaggio non costituisce un automatismo né un impegno incondizionato, in quanto l'avanzamento della transazione dipende dai criteri di acquisto deliberati dagli organi direttivi.
Scelta del canale di dismissione e consapevolezza patrimoniale
I differenti modelli operativi presenti sul mercato rispondono a esigenze distinte della proprietà. Da un lato, il canale tradizionale si rivolge a chi intende testare il mercato aperto attraverso la promozione continuativa del bene verso terzi. Dall'altro, il modello di acquisto societario attuato da LF Immobiliare struttura un percorso procedurale interno, basato sulla concretezza della verifica peritale fisica e sulla solidità dell'acquirente finale societario.
La conoscenza delle meccaniche sottese a ciascuna opzione consente a chi detiene il diritto reale di compiere scelte ponderate. Allineare le aspettative temporali alla realtà dei passaggi tecnici, legali e finanziari costituisce il presupposto essenziale per concludere con successo il trasferimento del patrimonio residenziale.


